SoftBank, il gruppo giapponese di Masayoshi Son, chiede al mercato oltre 11 miliardi di dollari in junk bond, obbligazioni di società con un rating sotto la soglia considerata sicura, per pagare la prossima rata del suo investimento in OpenAI, la società di ChatGPT. È uno dei segnali di come l'intelligenza artificiale si finanzi sempre più a debito, e tutta questa catena di prestiti dipende da una sola variabile: quanto i clienti saranno disposti a pagare per usare l'AI?
SoftBank, il più grande debitore junk del 2026
Il collocamento vale 10 miliardi di dollari più 1 miliardo di euro. Il prezzo verrà fissato giovedì 24 settembre, pochi giorni prima della rata dovuta a OpenAI. Dall'inizio dell'anno SoftBank aveva già emesso obbligazioni per circa 15 miliardi: nessun'altra società con rating junk si è indebitata tanto nel 2026.
S&P Global, una delle principali agenzie di rating, le assegna un "BB+", il primo gradino sotto la fascia considerata sicura, e a marzo ha avvertito che potrebbe abbassarlo, proprio per il peso crescente di OpenAI nel portafoglio. Il mercato chiede già di più: il rendimento del suo bond con scadenza 2031 è salito dal 6,7% di gennaio all'8,2% di inizio settembre.
Il legame con OpenAI è ormai strettissimo. SoftBank ha impegnato circa 65 miliardi di dollari nella società di Sam Altman, di cui possiede circa il 13%, e il mese scorso ha preso in prestito altri 10 miliardi dando in garanzia proprio le azioni OpenAI. Ora chiede al mercato altri 11 miliardi, sopra quel prestito.
Il conto di OpenAI: 856 miliardi in cinque anni
Dall'altra parte del tavolo c'è una società con fabbisogni enormi. Il 18 settembre il Financial Times ha pubblicato i contenuti di una presentazione riservata di OpenAI, condivisa a luglio nell'ambito di un grande accordo per la capacità di calcolo. Il documento prevede circa 856 miliardi di dollari di spesa in calcolo e infrastrutture da qui alla fine del 2030. A febbraio la stessa società indicava agli investitori circa 600 miliardi: in cinque mesi la stima è salita di oltre il 40%.
I ricavi dovrebbero passare dai 36 miliardi di quest'anno a 350 miliardi nel 2030, per un totale cumulato di circa 840 miliardi. Tradotto: anche se il piano venisse rispettato alla lettera, in cinque anni OpenAI spenderebbe in calcolo più di quanto incasserebbe in tutto. Il flusso di cassa libero, cioè quello che resta dopo spese e investimenti, sarebbe negativo per 278 miliardi fra il 2026 e il 2030, e in uno degli scenari la cassa raccolta a marzo, 122 miliardi, si esaurirebbe entro il 2028. Sono proiezioni interne, non conti certificati, ma mostrate a un fornitore per convincerlo a firmare.
I grandi del cloud scoprono le obbligazioni
Il debito non riguarda solo SoftBank. Gli hyperscaler, cioè i giganti che gestiscono le grandi infrastrutture cloud (Alphabet, Amazon, Meta, Microsoft e Oracle), per anni hanno finanziato quasi tutto con la cassa. Secondo i dati raccolti da Goldman Sachs, fra il 2010 e il 2024 le loro emissioni obbligazionarie non hanno mai superato i 45 miliardi di dollari l'anno. Nel 2025 sono salite a 108 miliardi, e al 14 settembre di quest'anno hanno già superato i 225 miliardi, più del doppio. Goldman prevede circa 250 miliardi a fine 2026 e 400 miliardi nel 2027, un nuovo record.
La ragione è nei numeri degli investimenti. Goldman stima una spesa in conto capitale, cioè in data center, chip e infrastrutture, di circa 750 miliardi nel 2026, contro un flusso di cassa operativo di circa 778 miliardi: il margine è quasi azzerato. Nel 2027 gli investimenti dovrebbero avvicinarsi a 1.200 miliardi, e a quel punto circa il 35% sarebbe coperto con nuovo debito. Alphabet ha già registrato il primo trimestre con flusso di cassa libero negativo dalla quotazione del 2004. E il mercato chiede di più: per Amazon, Alphabet, Meta e Oracle il premio mediano sulle obbligazioni a 2-4 anni rispetto ai titoli di Stato è salito da 0,30 a 0,40 punti percentuali.
I 3.100 miliardi che non si vedono in bilancio
Le obbligazioni sono solo la parte visibile. Morgan Stanley ha passato al setaccio i documenti ufficiali dei cinque hyperscaler e di due produttori di chip, Nvidia e Broadcom, e ha contato oltre 3.100 miliardi di dollari di impegni fuori bilancio. Sono obblighi di pagamento già firmati che però non compaiono fra i debiti: circa 1.100 miliardi di affitti di data center non ancora iniziati e circa 1.700 miliardi di acquisti programmati di chip, memorie e apparati di rete, più una serie di garanzie concesse a terzi.
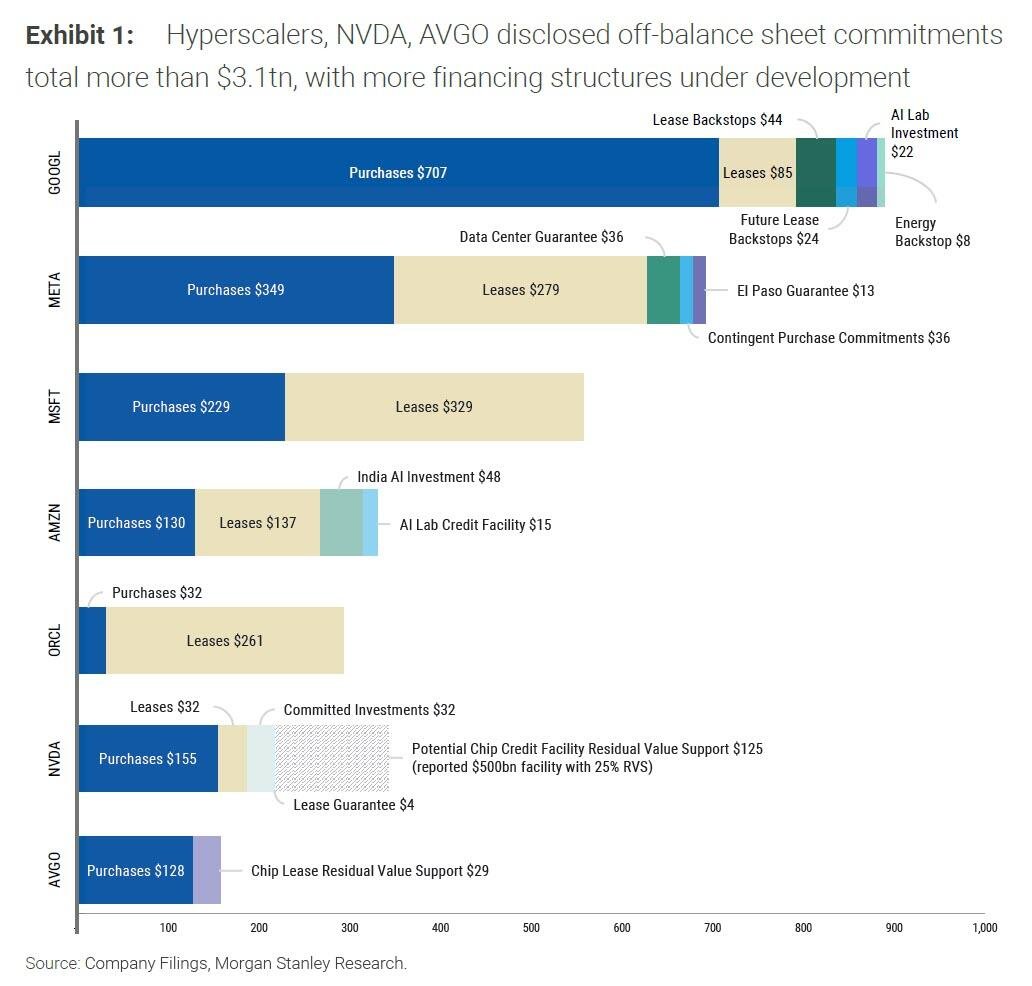 Fonte: Company Filings, Stanley Research
La distribuzione dice molto. Alphabet guida la classifica con oltre 880 miliardi, di cui 707 in acquisti. Meta supera i 700 miliardi, con 279 miliardi di affitti e garanzie legate ai data center. Microsoft arriva a circa 560 miliardi, di cui 329 in affitti. Il caso più sbilanciato è Oracle: 261 miliardi di affitti contro appena 32 di acquisti, un profilo che riflette il suo ruolo di costruttore di capacità per conto terzi, a partire dal contratto da circa 300 miliardi firmato con OpenAI. Nvidia, oltre a 155 miliardi di acquisti, ha fino a 125 miliardi di potenziale sostegno al valore residuo dei chip, una sorta di garanzia sul prezzo futuro dell'hardware finanziato. Secondo Morgan Stanley queste strutture servono anche a proteggere il rating e continuare a finanziarsi a costi bassi, mentre la spesa corre più veloce della cassa.
Il filo che lega tutto
Messi in fila, questi numeri descrivono una catena. In cima ci sono i laboratori di frontiera, le società come OpenAI e Anthropic che sviluppano i modelli più avanzati. OpenAI ha impegni per circa 1.150 miliardi fra il 2025 e il 2035 con sette fornitori, fra cui Broadcom per 350 miliardi, Oracle per 300 e Microsoft per 250. Anthropic, con cinque contratti di calcolo, supera i 275 miliardi. Questi contratti sono la garanzia su cui gli hyperscaler firmano affitti e ordinano chip, e su cui a loro volta si indebitano. SoftBank, infine, si indebita per finanziare direttamente uno dei laboratori.
Va chiarito un punto, perché sui social circola spesso confuso: i 3.100 miliardi di Morgan Stanley non sono debiti dei laboratori, ma di hyperscaler e produttori di chip. Una parte però poggia sugli stessi contratti, e alla fine tutta la catena viene ripagata da un'unica fonte: quello che aziende e consumatori pagano per usare i modelli.
La variabile che nessuno controlla: il prezzo del token
I modelli si pagano a token, piccoli pezzi di testo grandi circa tre quarti di una parola. Claude Opus 5 di Anthropic, oggi il più avanzato, costa 25 dollari per ogni milione di token prodotti. Il problema sono i modelli open-weight, pubblicati liberamente: chiunque può scaricarli e usarli sui propri server. Molti sono cinesi, come DeepSeek, Qwen di Alibaba e Kimi di Moonshot.
Il migliore di questi, Kimi K3, nei test di Artificial Analysis (una società che misura le capacità dei modelli) resta indietro di appena il 5% rispetto a Opus 5, ma a parità di prestazioni i modelli aperti costano circa un terzo. La pressione si vede già: Opus 5 costa un terzo di quanto costava Opus 4. Per arrivare ai 350 miliardi di ricavi del 2030, OpenAI dovrà quindi vendere molti più token a prezzi più bassi. E se i prezzi scendessero più in fretta di quanto crescono i volumi, il buco si allargherebbe proprio mentre scadono le rate dei contratti.
Una tesi da prendere sul serio, non alla lettera
Tre elementi però complicano la versione più catastrofista. Il primo è che quando un servizio costa meno se ne usa di più, e con l'AI sta già succedendo: gli agenti, programmi che lavorano in autonomia per ore, consumano quantità di token impensabili fino a un anno fa. Il secondo è che anche i modelli open-weight hanno bisogno di chip e data center per funzionare: se vincono loro, la domanda di calcolo non sparisce, cambia chi la paga e con quale margine. Il terzo è che molte grandi aziende pagano volentieri di più per affidabilità, assistenza e garanzie sulla gestione dei dati, e i modelli cinesi richiedono verifiche di conformità che rallentano l'adozione.
Il rischio vero, quindi, non è che l'AI smetta di servire, ma che i margini dei laboratori restino troppo bassi per pagare contratti firmati su ipotesi di prezzo più alte. E in quel caso il colpo non cadrebbe su tutti allo stesso modo. Microsoft e Alphabet hanno flussi di cassa enormi da altre attività e possono assorbire una frenata. I più esposti sono gli anelli con meno cuscinetto: SoftBank, con debito speculativo e una scommessa concentrata su un'unica società non quotata, e Oracle, con impegni di affitto molto superiori agli acquisti e una forte dipendenza da un solo cliente.
Cosa monitorare nelle prossime settimane
Il primo test arriva giovedì 24 settembre con il prezzo del collocamento SoftBank: la domanda degli investitori e il rendimento finale, da confrontare con l'8,2% dei titoli già in circolazione, diranno quanto il mercato è ancora disposto a finanziare la scommessa su OpenAI. Poi il 1° ottobre, con il pagamento della terza rata. Il secondo appuntamento sono le trimestrali degli hyperscaler di fine ottobre, con le nuove indicazioni sugli investimenti e sulle emissioni di debito. Il terzo, meno visibile ma più importante, sono i listini: ogni modello aperto che si avvicina alla frontiera a una frazione del costo allontana il momento in cui i ricavi dei laboratori potranno ripagare i debiti dell'intera filiera.